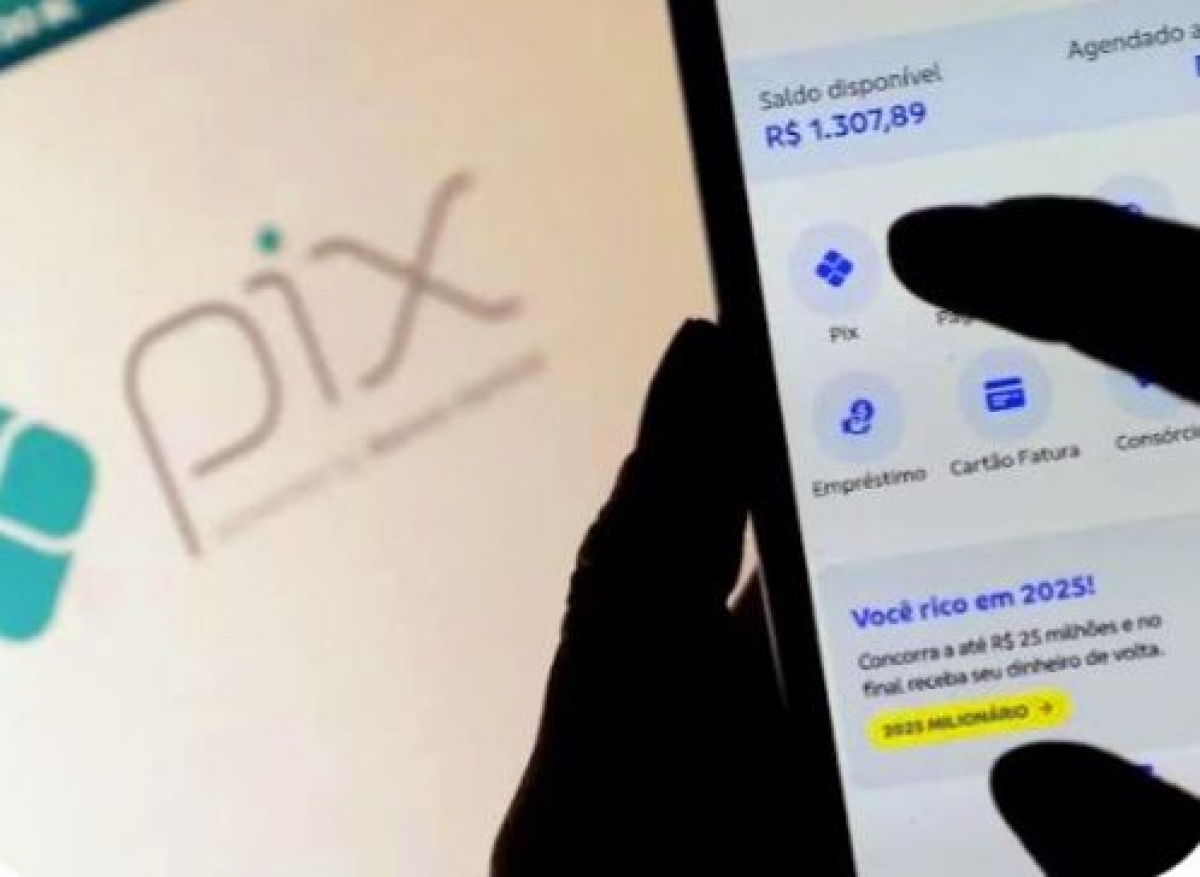
Após uma série de adiamentos, o Banco Central (BC) decidiu não seguir adiante com a criação de regras específicas para o Pix Parcelado. A decisão foi anunciada nesta quinta-feira (4), em Brasília, durante a reunião do Fórum Pix, que reúne cerca de 300 participantes do sistema financeiro e da sociedade civil.
Além de desistir da regulação, o BC proibiu o uso do nome Pix Parcelado por instituições financeiras. No entanto, termos como Pix no crédito ou Parcele no Pix continuam permitidos. Inicialmente, a obrigatoriedade do Pix Parcelado e a padronização das normas estavam previstas para setembro, mas foram adiadas para o fim de outubro e, posteriormente, para novembro.
De acordo com a Agência Brasil, a modalidade funciona como uma linha de crédito com juros oferecida pelos bancos e já está disponível no mercado. A regulamentação visava aumentar a transparência para os usuários. O Pix parcelado permite que o consumidor parcele um pagamento instantâneo, recebendo o valor integral no ato, enquanto o cliente arca com juros. Cada banco define livremente taxas, prazos, forma de cobrança e apresentação do produto.
Falta de padronização
Especialistas apontam que a ausência de uniformização aumenta o risco de endividamento. Apesar de nomes que sugerem semelhança com o parcelamento tradicional do cartão de crédito, a modalidade é um empréstimo que cobra juros desde o primeiro dia. As taxas têm girado em torno de 5% ao mês, enquanto o Custo Efetivo Total (CET) chega a aproximadamente 8% mensais.
Em nota, o Instituto de Defesa de Consumidores (Idec) classificou como “inaceitável” a decisão do BC de não estabelecer padrões para operações de crédito associadas ao Pix. A entidade afirma que a ausência de regras cria um ambiente de “desordem regulatória”, favorece abusos e amplia o risco de superendividamento.
Segundo o Idec, mesmo com a proibição do nome Pix Parcelado, a mudança é meramente cosmética. “O consumidor continuará exposto a produtos de crédito heterogêneos, sem transparência mínima, sem salvaguardas obrigatórias e sem previsibilidade sobre juros ou procedimentos de cobrança”, afirma o texto.
O Idec avalia que o Banco Central “optou por não enfrentar um problema que já está em curso”, delegando ao mercado a responsabilidade pela autorregulação. A falta de regulação tende a deixar famílias ainda mais vulneráveis. O Idec destaca que, por estar associado à marca mais confiável do sistema financeiro brasileiro, o Pix parcelado tende a induzir decisões impulsivas.
O Idec avalia que o Banco Central “optou por não enfrentar um problema que já está em curso”, delegando ao mercado a responsabilidade pela autorregulação. A falta de regulação tende a deixar famílias ainda mais vulneráveis. O Idec destaca que, por estar associado à marca mais confiável do sistema financeiro brasileiro, o Pix parcelado tende a induzir decisões impulsivas.
Para entidades de proteção ao consumidor, essa postura abre espaço para que produtos semelhantes funcionem de formas completamente distintas entre instituições, dificultando a comparação e aumentando a probabilidade de contratações inadequadas. Nos últimos meses, a expectativa era de que o Banco Central publicasse regras para harmonizar a oferta da modalidade, determinando informações obrigatórias e estabelecendo padrões mínimos de transparência.
A Federação Brasileira de Bancos (Febraban) declarou ser favorável à existência de regras, mas negou ter pressionado o BC pela suspensão da regulamentação. A federação, entretanto, reconheceu ter pedido ajustes no texto em discussão e alegou que não havia urgência.
Categoria:
Matérias
Sobre o autor